銀の相場を考えるうえで、見落とせない買い手がインドです。
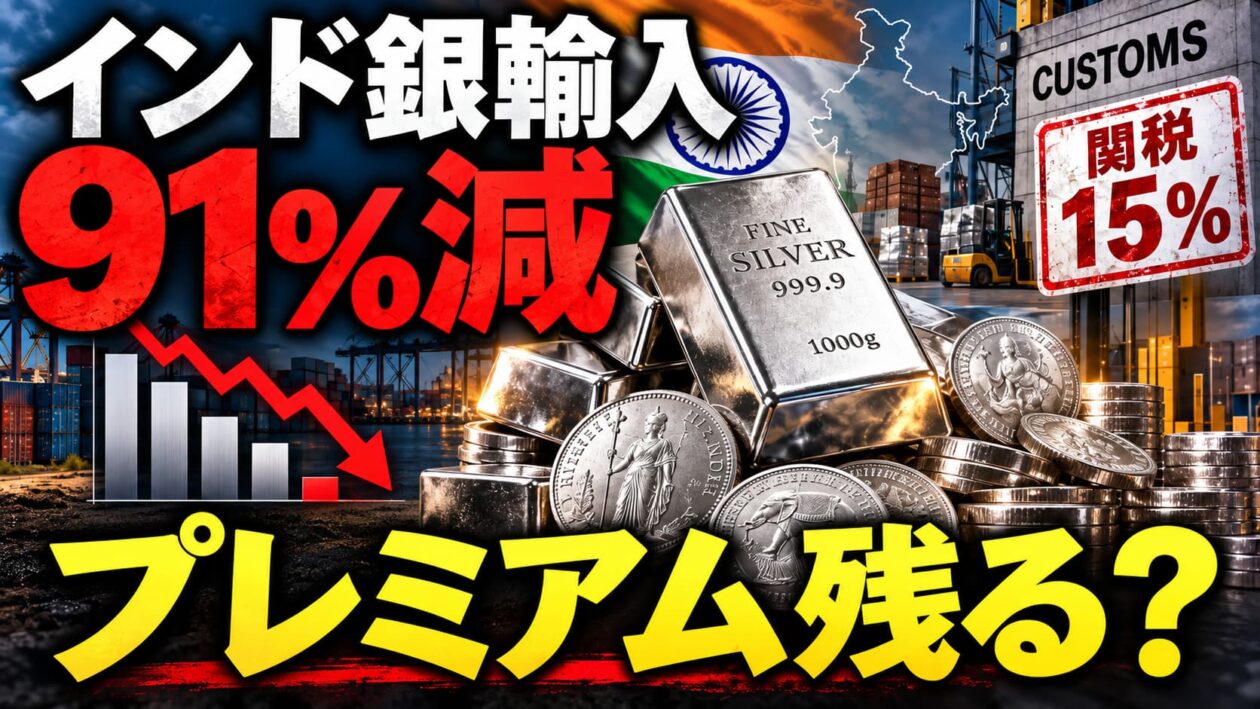
そのインドで今年5月、銀の輸入量が前年同月から約91%も減少しました。これほど海外から買う量が減れば、国際市場の買い需要にも影響します。
では、インドの人々は銀に興味を失ったのでしょうか。
ここは、輸入量だけを見て判断すると少し危険です。関税や輸入許可の影響で海外調達が細る一方、国内では銀に上乗せ価格が付く動きも見られています。
私が注目しているのは、この輸入と国内市場の関係です。買いたい人が減ったのか。
海外から持ち込みにくくなったのか。そして調達が再び動き出したとき、国際市場にはどのような変化が起こるのでしょうか。
1,インドの金銀関税は6%から15%に上昇し、輸入ハードルが上がっている
インドは2026年5月、金銀の輸入関税を6%から15%へ引き上げました。
さらに銀の輸入規制を強め、幅広い形態の銀を許可が必要な区分へ変更しています。
ロイターによれば背景には輸入代金を抑え、外貨準備とルピーへの圧力を和らげる狙いがありました。
出典:インド、輸入額削減とルピー安のため銀の輸入を大部分制限ロイター(2026年5月16日)
関税の差は9ポイントです。ただ、この数字だけでは負担の大きさが伝わりにくいかもしれません。
関税をかける前の銀の価格を100とすると、関税だけを加えた価格は106から115になります。
同じ銀を持ち込むための費用が、単純計算で約8.5%増えるわけです。実際には輸送費やほかの税、取引条件も加わります。
しかも、必要なのはお金だけではありません。輸入するには許可も要ります。
国内で注文を受けても、海外からすぐ調達できるとは限らなくなります。
「海外に銀があるなら買ってくればいい」という話が、手続きとコストの両方で難しくなったのです。
2,5月の輸入は約47トン。ただし需要全体が91%減ったわけではない
ロイターが7月8日に伝えたインド商務省のデータでは、5月の銀輸入量は46.8トンでした。
前年同月は534.3トンなので、減少率は約91.2%です。同報道は、通常より需要が弱い状況でも輸入規制によって国内の供給が不足し、プレミアムが上昇したと伝えています。
出典:インドの銀輸入規制により供給不足が発生し、プレミアム価格は6カ月ぶりの高値に上昇した。ロイター(2026年7月8日)
ここが重要です。
輸入量は、海外から新しく入ってきた銀の量です。その数字が、そのまま国内で使われた銀や購入された銀の総量になるわけではありません。
例えば、国内にある在庫を取り崩せば、輸入が減っていても一定の需要には対応できます。反対に、買いたい人がいても輸入の許可が進まなければ、海外から入る量は増えません。
ただし、需要が以前と同じ強さで残っているとも決めつけられません。銀そのものの価格や関税負担が上がれば、購入を控える人も出てくるでしょう。
輸入急減を読み解くには、国内価格と在庫を一緒に見る必要があります。
3,国内プレミアムは何を示しているのか?
プレミアムとは、基準となる価格に対して付く上乗せ分です。
市場データを継続して追跡しているpmbug氏の10月16日時点の集計では、ロンドンの銀現物価格57.77ドルに対し、インドの現物価格は60.11ドルと示されています。
差は2.34ドル、割合では約4.1%です。
In case it wasn't clear - in both China and India (India ex 15% import duty/tax), prices are running at premiums to LBMA spot while vault stock is draining. The IBJA (Indian) spot premium has been rising steadily for the last few days. The drain rates for the vaults have been… https://t.co/XhuU67anqE
— pmbug (@pmbug) October 15, 2026
これは同氏が税負担を調整したとして示している比較です。
単純に15%の輸入関税がそのまま価格差として現れた、という説明ではありません。
ただし、その調整計算の全体は今回独立に検算できていないため、同氏の分析として扱います。
国内で高く売れる状況は、その場所で銀を手に入れるために追加の費用を払う買い手がいることを示唆します。しかし、これだけで全国の需要が急増しているとまでは言えません。
ですから私は、プレミアムを「需要が爆発している証拠」と決めつけるより、国内で必要とされる量に対して供給が十分なのかを探る材料として見ています。
もう一つ参考になるのが、取引所の保管庫です。
今回参照したInProved Metals氏の集計では、インドの商品取引所MCXの通常の銀バー在庫は、10月9日から15日までの5営業日で約20トン減少したとされています。
🚨India Silver Premium Surges to +4.46% as Vault Outflows Acceleration (PM fixing)
— 🇭 🇺 🇬 🇴 (@InProved_Metals) October 16, 2026
📉 Vault Stocks: Over 20.09 T (-14.12%) of Silver (KG) drained from exchange vaults in just 5 days (Oct 9–15).
📈 Prem: IBJA PM Fix vs. Duty-Paid Parity shot up to +4.46% ($68.15 vs. $65.24 parity) pic.twitter.com/hUTjFUS5JV
ただし、MCXの特定区分の在庫はインド全国の在庫ではありません。保管庫から出た銀も、工場で消費されたのか、投資家が保有するのか、別の場所へ移されたのかで意味が違います。今回の数字は投稿者の集計として紹介し、MCX原表との独立照合は未了です。
それでも、プレミアムと在庫の動きが同じ方向を向いているのかを確認する価値はあります。
4,8月は約480トンへ。インドの海外調達は持ち直した
輸入がずっと止まっていたわけでもありません。
ヘレウスの分析を伝えた9月28日のKitco記事によると、インドの8月の銀輸入は1,550万オンスでした。重さに換算すると約482トンで、前年同月比では約36%増です。
一方、1~8月の累計輸入量は前年同期を約24%下回ると推計されています。
出典:中国は2026年に金1700トンを輸入するペースで、銀価格は1オンス60ドル付近で重要な試練に直面する – ヘレウスKitco/ヘレウス(2026年9月28日)
ここでは、政府の数量確報とは分けて、ヘレウスの推計として扱います。
注目したいのは、高い関税や許可制の下でも、海外から銀を調達する動きが持ち直した点です。国内価格と費用の関係によっては、関税を払って輸入する余地があるということです。
単純な例で考えてみましょう。
海外で銀を100で購入し、関税や輸送費などを含めて持ち込む費用が118かかるとします。
国内で122で売れるなら、ほかの費用も確認したうえで取引を検討できます。115でしか売れなければ、そのままでは利益が出ません。
これは仕組みを説明するための仮の数字です。実際の取引には価格変動や資金調達の費用もあり、必要な許可を取得できることが前提になります。
関税があることと、輸入が完全になくなることは別です。国内の調達価格が十分高くなれば、海外から持ち込む動機は再び生まれます。
ただ、一か月の回復で年全体の弱さを取り戻したわけではありません。次に確認したいのは、この回復が続いたのかです。
5,9月の「49%減」は金額。数量はどう考える?
10月15日公表のインド商工省の速報では、9月の銀輸入金額は前年同月比49.11%減となっています。 出典:インド商工省の貿易速報(2026年10月15日)
つまり前年の約50.89%です。ここで注意したいのは、減ったのが輸入金額だという点です。
銀の価格が前年と違えば、同じ金額で買える量も違います。
数量の規模感を見るため、次の数字で参考計算をしてみます。
| 計算に使う項目 | 数値 |
|---|---|
| 2025年9月の銀輸入量 | 約1,012トン |
| 2026年9月の輸入金額 | 前年の約50.89% |
| 2025年9月の平均銀価格 | 42.8ドル/オンス |
| 2026年9月の平均銀価格 | 64.6ドル/オンス |
前年の輸入量はロイターの2025年10月29日報道、平均価格は世界銀行の2025年10月版ピンクシートと2026年10月版ピンクシートを参照しています。
計算式は、次のとおりです。
1,012トン × 0.5089 ×(42.8 ÷ 64.6)= 約341トン
ただし、これは正式な輸入数量ではありません。実際の輸入単価の変化が、世界銀行の月平均相場の変化と同じだったと仮定した、かなり粗い参考試算です。契約時期、価格の上乗せ、輸送・保険、銀の形態などによって結果は変わります。
この試算に限れば、8月の約480トンより少なく、5月の約47トンよりは多い規模になります。しかし、異なる推計と概算を並べているため、実際に前月より数量が減ったと確定することはできません。
私としては、9月も輸入の弱さが残った可能性を考えつつ、数量の統計を待ちたいところです。「49%減ったから数量も半分」とだけ読むと、価格上昇の分を見落としてしまいます。
6,ETF関連の受付停止も、対象を分けて見る必要がある
輸入以外に、投資家からの資金の入口にも動きがありました。
10月16日のPTI報道では、コタックの金銀混合型FoFや、アクシスの金銀型FoFなど、一部商品の新規投資受付停止が紹介されています。 出典:PTI/Rediff(2026年10月16日)
FoFとは、ほかのファンドへ投資する投資信託です。金銀型のFoFであれば、金や銀のETFなどを通じて投資する仕組みになります。
ここから「インドでは銀ETFへの投資が全面禁止された」と広げてしまうのは不正確です。
受付を止めた商品、停止する取引、既存の積立や換金の扱いを、それぞれ確認する必要があります。
証券会社Upstoxの案内でも、対象となる金・金銀ファンドについて新規投資の受付停止を知らせる一方、既存の積立や換金は継続すると説明しています。 出典:Upstoxの案内(2026年10月16日)
こうした受付停止が、銀関連商品へ入る新しい資金を抑える可能性はあります。
ただし、対象商品への資金流入が減った分だけ、現物銀の需要も同量減るとは限りません。別の商品や現物へ向かう場合もあれば、購入自体を見送る場合もあるからです。
政府が銀の価格を抑えるためにすべてを仕組んでいる、と断定する必要はありません。確認できる措置と、その目的についての推測を分けて見るべきでしょう。
7,今後の注目点は、インドの買いが継続して戻るか
ここまでの数字から考えると、インドは銀の需要を読むうえで、かなり重要な転換点にいるように見えます。
輸入が細れば、海外から新しく銀を買う力は弱まります。
一方、国内で調達が難しくなって価格差が広がれば、費用を払って輸入する動機は強まります。
この二つの力が、同時に働いている可能性があります。
個人的には、月間500トンに近い輸入が継続するのか、さらに1,000トン規模へ近づく月が出てくるのかに注目しています。
これは今後を考えるための条件で、すでにそのペースへ戻ったという話ではありません。
また、輸入が増えても国内プレミアムが残り、在庫も積み上がりにくいのであれば、入ってきた銀が吸収されている可能性を検討できます。
反対に、プレミアムが低下して在庫が増え続けるなら、調達環境が改善したか、需要が弱まった可能性も考える必要があります。
私が次に見るのは、輸入数量、国内プレミアム、同じ区分で比較した在庫、そして投資商品の資金動向です。
一つの数字だけで強気にも弱気にもならず、組み合わせて確認したいところです。
インドの輸入急減は、銀市場にとって無視できない変化でした。ただ、その背景には税と手続きによる調達の難しさもあります。
高い関税の下でも、国内で銀が必要とされ、海外からの買いが継続して戻るのでしょうか。インドの次の輸入統計は、銀相場を見るうえで気になる数字になりそうです。
・当サイトは情報提供を目的とし、投資勧誘を目的としたものではありません。
・貴金属含む、株式などの金融商品の取引は損失を出す恐れがあります。
・投資を行う際は、ご自身で情報を調査し、全て自己判断、自己責任でお願いいたします。