金価格が再び4,000ドルを割り込みました。
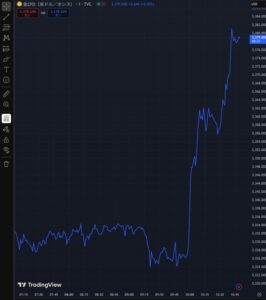
10月23日のReutersによると、金スポット価格は一時3,975.23ドルまで下落し、7月中旬以来の安値を記録しています。
同日時点の週間下落率は約4%に達し、金銀市場では弱気な見方が広がっています。
しかし、今回の下落で興味深いのは、その背景に中東情勢の緊迫化と原油価格の上昇があることです。
通常、地政学的リスクやインフレへの懸念は金の購入理由として語られます。
ところが今回は、そうした材料が存在しているにもかかわらず金銀が売られているわけです。
さらに、インドでは金担保融資の延滞率が上昇し、著名トレーダーのピーター・ブラント氏は金銀比価が史上最高値に向かう可能性を示唆しています。
一方、HSBCやBlackRockなどの大手金融機関では、短期的な価格下落と長期的な金の投資価値を分けて考える見方も示されています。
では、今回の金銀価格の下落は何を意味するのでしょうか。
最新の経済指標や専門家の分析を確認しながら考察していきます。
【1】金価格が一時3,975ドルまで下落!原油高なのに金が売られる理由
10月23日、金スポット価格は一時3,975.23ドルまで下落しました。
7月中旬以来、約3カ月ぶりの安値です。
同日、12月限の米国金先物も4,007.90ドルで取引を終えました。
ここで注目したいのが原油価格の動きです。
中東での攻撃によってエネルギー供給が混乱するとの懸念が強まり、北海ブレント原油は約5カ月ぶりの高値に上昇しました。
一般的には、原油価格の上昇はインフレを加速させる要因となります。
例えば、原油価格が上昇すればガソリンや輸送費が高くなり、最終的にさまざまな商品やサービスの価格へ影響します。
それならインフレに強いとされる金が買われてもよさそうですが、今回は逆の動きになっています。
なぜでしょうか。
原油高によってFRBの追加利上げ観測が強まる
今回、市場が警戒しているのは原油高そのものだけではありません。
原油高によってインフレが再加速し、FRBが金融引き締めを続ける可能性です。
金は株式の配当や国債の利息のような収益を生まない資産です。
そのため、米国債の利回りが上昇すると、相対的に金を保有する魅力が低下する場合があります。
さらに、金利上昇がドル高につながれば、ドル建てで取引される金銀価格には追加の下落圧力がかかる可能性があります。
つまり今回は、地政学的リスクによる安全資産需要よりも、インフレ再加速による金融引き締め懸念が優勢になったと考えられます。
株式市場の下落による換金売りも発生?
もう一つ見逃せないのが、株式市場の動きです。
市場アナリストのジム・ワイコフ氏は、ハイテク株の下落によって追加証拠金の支払いが発生し、投資家が金銀を売却している可能性を指摘しています。
追加証拠金とは、信用取引などで損失が発生した際に、投資家が追加で差し入れる必要がある資金のことです。
例えば、株式市場で大きな損失が発生した場合、投資家は現金を確保するため、利益が出ている金や銀まで売却することがあります。
その結果、金銀の長期的な需要とは関係なく、短期間に価格が下落する場合があるわけです。
ただし、今回の金銀の売却がどの程度まで証拠金確保によるものだったのかは分かっていません。
こうした換金売りは一つの有力な説明ですが、それだけで今回の下落をすべて説明できるわけではありません。
個人的には、原油高による金利上昇懸念と、株式市場からの換金売りが重なっている点が気になります。
もし換金売りの影響が大きいのであれば、売り圧力が一巡した後に金銀価格が反発する可能性も考えられるからです。
出典:原油高でFRBの利上げ観測が強まり、金は週間で大幅下落へ|Reuters(2026年10月23日)
【2】米国のインフレ期待が4.7%に上昇!消費者心理は低迷
原油高によるインフレ懸念は、実際の経済指標にも表れています。
10月23日、ミシガン大学が10月の消費者調査の確報値を発表しました。
| 指標 | 9月 | 10月確報 |
|---|---|---|
| 消費者信頼感指数 | 48.1 | 48.0 |
| 1年先のインフレ期待 | 4.6% | 4.7% |
| 長期インフレ期待 | 3.4% | 3.5% |
消費者信頼感指数は48.0となり、前月の48.1からわずかに低下しました。
一方、1年先のインフレ期待は4.7%へ上昇しています。
長期インフレ期待も3.5%となり、短期と長期の両方でインフレへの警戒感が強まっています。
ここで気になるのは、消費者の景況感が弱いにもかかわらず、物価上昇への不安が強まっていることです。
景気が弱いのに物価が上がる?
一般的には、景気が悪化して需要が減少すると、物価上昇率も鈍化しやすくなります。
しかし、原油の供給不足などによってコストが上昇している場合は少し事情が違います。
景気が弱くても、ガソリンや輸送費、電気料金などが上昇する可能性があるからです。
景気停滞とインフレが同時に起こる状況は、スタグフレーションと呼ばれます。
ただし、今回の消費者調査だけで米国経済がスタグフレーションに陥ったと判断することはできません。
消費者信頼感指数は人々の景況感を示す調査であり、GDP成長率そのものではないためです。
また、インフレ期待の4.7%は実際の物価上昇率ではありません。
あくまで消費者が今後1年間に予想している物価上昇率です。
それでも、こうした期待が長期間高止まりすれば、企業の価格設定や賃金交渉に影響する可能性があります。
FRBとしても無視しにくい数字でしょう。
金銀市場にとっては、短期的な利上げ懸念という逆風と、長期的なインフレヘッジ需要という追い風が同時に存在していることになります。
出典:購買力への懸念が続くなか、米消費者心理はほぼ横ばい|ミシガン大学社会調査研究所(2026年10月23日)
【3】米国総合PMIは57.6!景気が強いからこそ金利を下げられない?
続いて、米国企業の景況感を確認してみましょう。
同じ10月23日、S&P Globalが10月の米国PMI速報値を発表しました。
| 指標 | 9月 | 10月速報 |
|---|---|---|
| 総合PMI | 58.4 | 57.6 |
| 製造業PMI | 55.9 | 56.0 |
| サービス業PMI | 58.8 | 57.9 |
PMIとは購買担当者景気指数のことで、企業への調査を通じて景気の方向性を把握する指標です。
一般的に50を上回ると企業活動の拡大、50を下回ると縮小を示します。
今回の総合PMIは前月から低下したものの、57.6という高い水準を維持しています。
製造業PMIも56.0へ上昇しました。
さらにS&P Globalは、企業の販売価格の上昇ペースが4年以上で最も速い水準に達したと報告しています。
景気が強いことが金銀には逆風?
ここまでの指標を並べてみると、少し複雑な状況が見えてきます。
消費者の景況感は低迷している一方、企業活動は引き続き拡大しています。
さらに企業の販売価格も上昇しています。
つまり、少なくとも今回のPMIを見る限り、米国経済がすでに深刻な景気後退に陥っているとは考えにくいわけです。
これはFRBにとって、インフレを抑えるために金融引き締めを維持しやすい環境ともいえます。
金銀価格にとっては短期的な逆風ですね。
ただ、ここで一つ考えておきたいことがあります。
原油高によって企業のコスト負担が増加し、それを販売価格へ転嫁する動きが続いた場合、消費者の購買力はさらに圧迫される可能性があります。
また、高金利が長期化すれば企業の借り入れコストも増加します。
現在は景気が強くても、今後も同じ状態が続くとは限りません。
私が注目したいのは、今後のPMIそのものよりも、高金利と原油高が企業活動や雇用にどのような影響を与えるかという点です。
ちなみに銀の場合、製造業が底堅いことは工業需要にとって必ずしも悪材料ではありません。
同じ経済指標でも、金への金融面の影響と銀への産業面の影響は分けて考える必要があります。
出典:米国10月速報PMI、力強い成長の持続とインフレ圧力の再拡大を示唆|S&P Global(2026年10月23日)
【4】HSBCが指摘!安全資産の金でも株式急落時には売られる
ここまで、金価格を圧迫している短期的な要因について見てきました。
では、今回の下落によって金の安全資産としての役割は失われたのでしょうか。
10月22日、KitcoはHSBCの資産運用部門による金市場の分析を紹介しています。
HSBCは、最近の株式市場の下落局面で、金が十分な価格下落ヘッジとして機能しなかったと指摘しました。
これは先ほど紹介した換金売りの話ともつながります。
株式市場が急落した際、投資家が証拠金を確保するために金を売却すれば、金価格も同時に下落する可能性があります。
つまり、金が安全資産と呼ばれているからといって、株式市場の暴落時に必ず上昇するわけではないということです。
HSBCは金の長期的な投資価値まで否定しているのか?
ここが重要です。
HSBCは金の短期的なヘッジ能力に慎重な見方を示す一方、長期的な投資価値までは否定していません。
むしろ、政府債務の拡大やインフレ、通貨価値の低下に対する懸念が続く限り、金などの実物資産へ資金を移す動きが継続する可能性を指摘しています。
こうした動きは、英語では「Debasement Trade」と呼ばれています。
日本語にすると、通貨の価値低下を警戒した資産への投資といった意味です。
例えば、政府債務が拡大し、長期間にわたって物価が上昇した場合、同じ1万ドルでも購入できる商品やサービスの量は減少していきます。
これは通貨の購買力が低下しているということです。
そのリスクを避けるため、現金や債券だけでなく金などの実物資産へ資金を分散する考え方があります。
HSBCは、こうした長期的な金の役割は引き続き重要だと考えています。
短期的な価格下落と長期的な購買力は別問題
個人的には、この時間軸の違いが今回のニュースで特に重要だと思います。
金価格が1週間で下落したからといって、政府債務が減少したわけではありません。
通貨の購買力に対する長期的な懸念が解消したわけでもありません。
もちろん、だからといって金価格が今後必ず上昇するという意味でもありません。
高い実質金利が長期化すれば、金価格の回復が遅れる可能性は十分にあります。
ただ、安全資産であればどのような状況でも価格が上昇するという前提自体を見直す必要がありそうです。
出典:金は万能の安全資産ではなく株式下落のヘッジにもなっていないが、通貨価値低下への投資は続く可能性|Kitco News・HSBC(2026年10月22日)
【5】インドの金担保融資で90日超延滞率が3.12%へ上昇!
続いて、金の現物市場にも関係するニュースです。
10月23日、Reutersはインドの大手金融会社Shriram Financeの金担保融資で延滞率が上昇していると報じました。
金担保融資とは、金の宝飾品や地金などを担保として金融機関から資金を借りる仕組みです。
インドでは金を保有する家庭が多く、金担保融資は重要な金融サービスとなっています。
今回、Shriram Financeが発表した数字は次のとおりです。
| 指標 | 数値 |
|---|---|
| 金担保融資残高 | 約900億ルピー |
| 90日超延滞に相当する融資比率 | 3.12% |
| 前四半期 | 2.57% |
| 前年同期 | 2.28% |
90日超延滞に相当する融資の比率は、前四半期から0.55ポイント上昇しました。
前年同期との比較では0.84ポイントの上昇です。
また、Reutersによると、Bajaj Financeなどの金融会社も金担保融資に関する信用リスクを指摘しています。
金の担保処分が増える可能性はある?
ここで気になるのが、延滞が増えた場合に担保となっている金がどうなるのかという点です。
金担保融資では、借り手が返済できない場合、金融機関が担保となっている金を処分して資金を回収することがあります。
そのため、延滞が増加すれば、将来的に金の担保処分が増える可能性があります。
ただし、今回の延滞率上昇がそのまま大量の金売却につながるとは限りません。
金融機関が返済条件を変更したり、借り手が後から返済したりする場合もあります。
また、延滞率が上昇した理由が、今回の金価格下落だけにあるとも断定できません。
融資残高の急拡大や借り手の資金繰り悪化など、別の要因も考えられるからです。
金担保融資の拡大は強気材料でもある?
そもそも、金担保融資の市場が拡大すること自体は、金が担保資産として金融システムで利用されていることを意味します。
金を単に保有するだけでなく、担保として活用する仕組みが広がっているわけです。
一方、融資が急拡大すれば、信用リスクも大きくなる可能性があります。
私が注目したいのは、今回の延滞率そのものよりも、今後の担保処分量です。
実際に金の売却がどの程度増えるのかが確認できなければ、世界の金価格にどれほど影響するのか判断することはできません。
出典:インドのShriram Financeも金担保融資の信用悪化を指摘、同業他社に追随|Reuters(2026年10月23日)
【6】ピーター・ブラント氏が金銀比価の史上最高値更新を警戒!銀はさらに弱くなる?
続いて銀市場のニュースです。
10月23日、著名トレーダーのピーター・ブラント氏が金銀比価について弱気な見通しを示したと報じられました。
金銀比価とは、金価格を銀価格で割った数字です。
例えば金価格が4,000ドル、銀価格が54ドルの場合、金銀比価は約74となります。
つまり、金1オンスの価格で銀を約74オンス購入できるということです。
金銀比価が上昇すると、銀は金に対して相対的に弱くなっていることを意味します。
逆に比価が低下すると、銀が金に対して相対的に強くなっていることになります。
金銀比価が121.7まで上昇する可能性?
EconoTimesによると、ブラント氏は金銀比価が史上最高値を試す可能性を示唆しました。
報道時点の金銀比価は約74です。
一部の金融メディアでは、同氏のチャートに121.7という水準が示されていると解説されています。
ただし、同氏が121.7という数字を明確な目標値として文章で宣言したことは確認できていません。
仮に金銀比価が121.7まで上昇した場合、銀価格はどうなるのでしょうか。
金価格を4,000ドルで固定して計算すると、
4,000ドル ÷ 121.7 = 約32.87ドル
となります。
銀価格は約33ドルという計算です。
ただし、これは金価格が4,000ドルのまま変化しないという仮定を置いた数字です。
仮に金価格が6,000ドルまで上昇した場合、同じ金銀比価121.7でも銀価格は約49.30ドルになります。
つまり、金銀比価の上昇が必ずしも銀価格の絶対的な下落を意味するわけではありません。
銀の長期的な強気材料は否定されたのか?
私は、金銀比価だけで銀の長期的な需給を判断するのは難しいと考えています。
銀は金と異なり、工業用金属としての需要も大きいからです。
景気後退への懸念が強まれば、産業需要の減速を警戒して銀が金より売られやすくなる可能性があります。
一方、投資需要が急回復すれば、銀が金以上の上昇率を記録する場合もあります。
したがって、今回のブラント氏の分析は、銀の長期的な供給不足を否定するものというより、金に対する銀の相対的な弱さを警戒する見方として受け止めています。
ただし、銀が再び金に対して強くなるには、金銀比価の反転に加え、投資需要や工業需要の改善を確認する必要がありそうです。
出典:ピーター・ブラント氏、金銀比価は史上最高値に迫る可能性|EconoTimes(2026年10月23日)
【7】BlackRockとGabelliは金に強気!金鉱山株が割安と考える理由
ここまで金銀市場の逆風を中心に紹介してきました。
しかし、大手金融機関や資産運用会社の中には、金の長期的な見通しに前向きな人物もいます。
10月22日、KitcoはGabelli Gold Fundの共同ポートフォリオマネージャーであるクリス・マンシーニ氏のインタビューを公開しました。
マンシーニ氏は、中東情勢と原油高が金価格5,000ドルへの上昇を遅らせていると分析しています。
しかし、こうした環境は長期的な金相場の見通しを根本的に変えるものではないと考えています。
同氏が注目しているのが金鉱山会社です。
金価格が下落しても鉱山会社が高収益を維持する理由
金鉱山会社の利益を考えるうえで重要なのが、金の販売価格と生産コストの差です。
例えば、1オンス当たりの総維持コストが1,500ドルの鉱山会社を考えてみましょう。
金価格が4,000ドルであれば、単純計算では1オンス当たり2,500ドルの差があります。
もちろん、この差額がそのまま最終利益になるわけではありません。
税金や金利負担、設備投資など、さまざまな費用が発生するからです。
それでも、金価格が歴史的に高い水準で推移している場合、鉱山会社は大きなキャッシュフローを生み出せる可能性があります。
マンシーニ氏も、金鉱山会社の収益性とフリーキャッシュフローを前向きに評価しています。
ただし、原油高は鉱山会社にとってコスト上昇要因でもあります。
採掘設備で使用する燃料や、鉱石の運搬に必要なエネルギー費用が増加するためです。
さらに、人件費の上昇も鉱山会社の利益を圧迫する可能性があります。
そのため、金価格が高いからといって、すべての金鉱山会社の業績が好調になるとは限りません。
BlackRockも政府債務と通貨価値の低下に注目
10月21日には、BlackRockのテーマ・セクター投資部門を率いるイーヴィー・ハンブロ氏の見解もKitcoで紹介されました。
同氏は、世界各国で政府債務と財政赤字が拡大している状況を問題視しています。
国債利回りの上昇は、単に景気が強いことを意味するだけではありません。
政府の財政状況に対する懸念や、長期的なインフレへの警戒が影響する場合もあります。
もし政府が財政赤字を縮小できず、物価上昇によって債務の実質的な負担を減らす方向へ進めば、通貨の購買力は低下していきます。
ハンブロ氏は、こうした環境では金などの実物資産が長期的な価値保存手段として注目されると考えています。
金鉱山株は金現物より有利なのか?
ここで気をつけたいのは、金現物と金鉱山株が同じ商品ではないことです。
金鉱山株は企業の株式です。
金価格が上昇すれば利益が大きく増加する可能性がある一方、生産コストや経営判断によっては金価格を下回る成績になる場合もあります。
また、株式市場全体が急落すれば、金鉱山株も売られる可能性があります。
金現物には企業の倒産リスクがありませんが、鉱山株には企業固有のリスクがあります。
逆に、鉱山株は配当や事業成長による利益を期待できる場合があります。
そのため、金現物と鉱山株は目的に応じて使い分ける必要があるでしょう。
私が興味深いと感じるのは、金価格が下落しているにもかかわらず、これらの運用会社が政府債務や鉱山会社の収益性といった長期的な材料に注目していることです。
ただし、専門家が金価格5,000ドルへの上昇を予測しているからといって、実際にその価格へ到達する保証はありません。
予測と事実は分けて考えたいところです。
出典:イラン戦争とエネルギー高は金5,000ドルへの上昇を遅らせるだけ、金鉱山株は依然として割安|Kitco News・Gabelli(2026年10月22日)
出典:金価格は他市場の痛みを反映し、金鉱山株は金価格に対するレバレッジ効果を発揮|Kitco News・BlackRock(2026年10月21日)
【8】金銀は今後どうなる?私が注目したい3つのシナリオ
今回のニュースをまとめると、金銀市場はかなり複雑な状況にあることが分かります。
原油価格が上昇しているにもかかわらず、金銀価格は下落しています。
米国の消費者心理は低迷していますが、企業活動は依然として強い状態です。
一方で、HSBCやBlackRockなどの運用会社は、政府債務や通貨の購買力低下という長期的な問題に注目しています。
では、今後の金銀市場はどうなるのでしょうか。
私は、大きく3つのシナリオを考えています。
シナリオ① 米国の景気が強く、高金利が長期化する
米国経済が引き続き好調で、インフレ率も高止まりする場合です。
FRBが金融引き締めを長期間維持する可能性があります。
実質金利が上昇すれば、金銀市場には引き続き逆風となるかもしれません。
特に金より価格変動が大きい銀では、投機筋の売買によって大幅な値動きが続く可能性があります。
シナリオ② 原油高と高金利が景気を悪化させる
次に、高い原油価格と金利が企業や家計の負担を増やす場合です。
景気が悪化すれば、FRBが金融政策を見直す可能性があります。
ただし、その過程で株式市場が急落した場合、金銀も換金売りに巻き込まれるかもしれません。
金銀価格が反発するのは、そうした売り圧力が落ち着き、金融緩和期待や投資需要が回復した後になる可能性があります。
シナリオ③ 財政不安と通貨価値低下への懸念が強まる
最後は、政府債務や財政赤字への懸念がさらに強まる場合です。
高金利は政府の利払い負担を増加させます。
その一方、金融政策を緩和すればインフレが再加速するリスクもあります。
こうした状況が続けば、通貨や国債への信頼を分散する目的で、金などの実物資産に資金が向かう可能性があります。
ただし、財政不安による国債利回りの上昇が、短期的には金銀価格をさらに圧迫する展開も考えられます。
つまり、長期的な強気材料が存在していても、その途中で大きな価格調整が起こる可能性はあるということです。
【まとめ】金が安全資産なのに下落する理由と、今後の注目点
今回、金価格が4,000ドルを割り込んだ背景には、原油高によるインフレ懸念と金融引き締め観測があります。
さらに、株式市場の下落に伴う換金売りも影響している可能性があります。
一方、米国の消費者調査ではインフレ期待が上昇し、企業活動も引き続き強い状態です。
これはFRBが金融引き締めを続ける可能性を示す材料となります。
また、インドの金担保融資の延滞率上昇や、金銀比価の上昇を警戒する専門家の見方など、短期的には注意すべき材料も存在しています。
しかし、今回のニュースで特に重要だと感じたのは、HSBCやBlackRockなどが短期的な価格下落と長期的な金の投資価値を明確に分けている点です。
金は株式市場が急落したときに、必ず値上がりする資産ではありません。
また、金利が上昇すれば短期的に売られることもあります。
それでも、政府債務の拡大や通貨の購買力低下といった問題が解消したわけではありません。
私は、短期的な金銀価格の下落を説明する材料と、長期的に金銀を保有する理由は分けて考える必要があると思います。
もちろん、今回の下落がすでに終わったと判断する根拠はありません。
今後も実質金利やドル相場、投機筋のポジション、現物市場の需給を確認する必要があります。
特に注目したいのは、原油高が今後も続いた場合、米国経済が高金利にどこまで耐えられるのかという点です。
景気が強い間は高金利が金銀の逆風となるかもしれません。
しかし、その高金利が景気や財政の負担を増やし、やがて金融政策の転換を迫ることになれば、金銀市場の状況も変化する可能性があります。
果たして今回の金銀価格の下落は、長期的な強気相場の終了を意味するのでしょうか。
それとも、金融環境の変化によって生じた大きな価格調整なのでしょうか。
・当サイトは情報提供を目的とし、投資勧誘を目的としたものではありません。
・貴金属含む、株式などの金融商品の取引は損失を出す恐れがあります。
・投資を行う際は、ご自身で情報を調査し、全て自己判断、自己責任でお願いいたします。